Le décès d’un emprunteur est une situation délicate qui soulève de nombreuses questions financières et juridiques pour les proches. L’assurance emprunteur joue un rôle crucial dans la protection des familles et la sécurisation des prêts en cas de disparition du souscripteur. Cette garantie, souvent méconnue dans ses détails, peut avoir un impact déterminant sur la vie des héritiers et la gestion du patrimoine immobilier. Comprendre les mécanismes, les procédures et les implications du décès de l’emprunteur dans le cadre de l’assurance de prêt est essentiel pour anticiper sereinement ces situations difficiles.
- L’assurance emprunteur peut prendre la forme d’un contrat groupe bancaire ou d’une assurance individuelle en délégation
- La déclaration de décès nécessite plusieurs documents officiels et doit être traitée par l’assureur sous 30 jours
- Le versement du capital dépend de la quotité d’assurance souscrite, qui détermine la prise en charge intégrale ou partielle
- Certaines causes de décès peuvent être exclues de la garantie, notamment le suicide durant la première année ou les sports à risque non déclarés
- La loi Lemoine permet depuis 2022 de résilier son assurance emprunteur à tout moment pour optimiser sa couverture
Mécanismes juridiques de l’assurance emprunteur en cas de décès
La compréhension des mécanismes juridiques qui encadrent l’assurance emprunteur est indispensable pour s’assurer d’une protection adaptée. Ces dispositifs reposent sur un cadre légal précis qui définit les obligations des assureurs et les droits des emprunteurs.
Cadre légal du contrat groupe et assurance individuelle
L’assurance emprunteur peut prendre deux formes principales : le contrat groupe proposé par la banque et l’assurance individuelle choisie par l’emprunteur. Dans le cas du contrat groupe, la banque souscrit une assurance collective pour l’ensemble de ses emprunteurs, offrant une mutualisation des risques. L’assurance individuelle, quant à elle, permet à l’emprunteur de choisir librement son assureur et les garanties qui correspondent le mieux à sa situation personnelle.
Le cadre légal de ces contrats est régi par le Code des assurances et le Code de la consommation. Ces textes définissent les obligations des assureurs, notamment en termes de transparence et d’information du souscripteur. Ils encadrent également les conditions de mise en jeu des garanties, y compris en cas de décès de l’emprunteur.
Ces mécanismes s’appliquent aussi bien aux prêts immobiliers qu’aux crédits à la consommation. Pour mieux comprendre comment le crédit consommation est géré après un décès, il est important de vérifier les spécificités de chaque type de prêt auprès de son établissement bancaire.
Fonctionnement de la délégation d’assurance
La délégation d’assurance permet à l’emprunteur de choisir une assurance autre que celle proposée par sa banque. Ce mécanisme, renforcé par la loi Lagarde en 2010, offre une plus grande flexibilité et la possibilité de réaliser des économies substantielles. Pour que la délégation soit acceptée, l’assurance choisie doit offrir des garanties au moins équivalentes à celles du contrat proposé par la banque.
En cas de décès de l’emprunteur, la délégation d’assurance fonctionne de la même manière qu’un contrat groupe : l’assureur s’engage à rembourser le capital restant dû à la banque, selon les conditions prévues au contrat. La principale différence réside dans la relation directe entre l’emprunteur et l’assureur, sans intermédiaire bancaire.
Rôle de la convention AERAS dans la couverture du risque décès
La convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) joue un rôle crucial pour les personnes présentant un risque de santé accru. Elle facilite l’accès à l’assurance emprunteur pour ces individus, y compris pour la garantie décès. Cette convention engage les assureurs à examiner de manière approfondie les demandes d’assurance, même en cas d’antécédents médicaux graves.
Convention AERAS : Dans le cadre de la garantie décès, la convention AERAS peut permettre à des personnes ayant des problèmes de santé de bénéficier d’une couverture, parfois avec des conditions adaptées ou des surprimes. Elle prévoit également un droit à l’oubli pour certaines pathologies, comme le cancer, après un délai défini sans récidive.
Procédures de déclaration et traitement du sinistre décès
Lorsque survient le décès d’un emprunteur, les proches doivent engager des démarches précises auprès de l’assureur. Ces procédures, bien qu’éprouvantes dans un moment difficile, sont essentielles pour activer la garantie et obtenir la prise en charge du prêt.
Documents requis pour la déclaration de décès à l’assureur
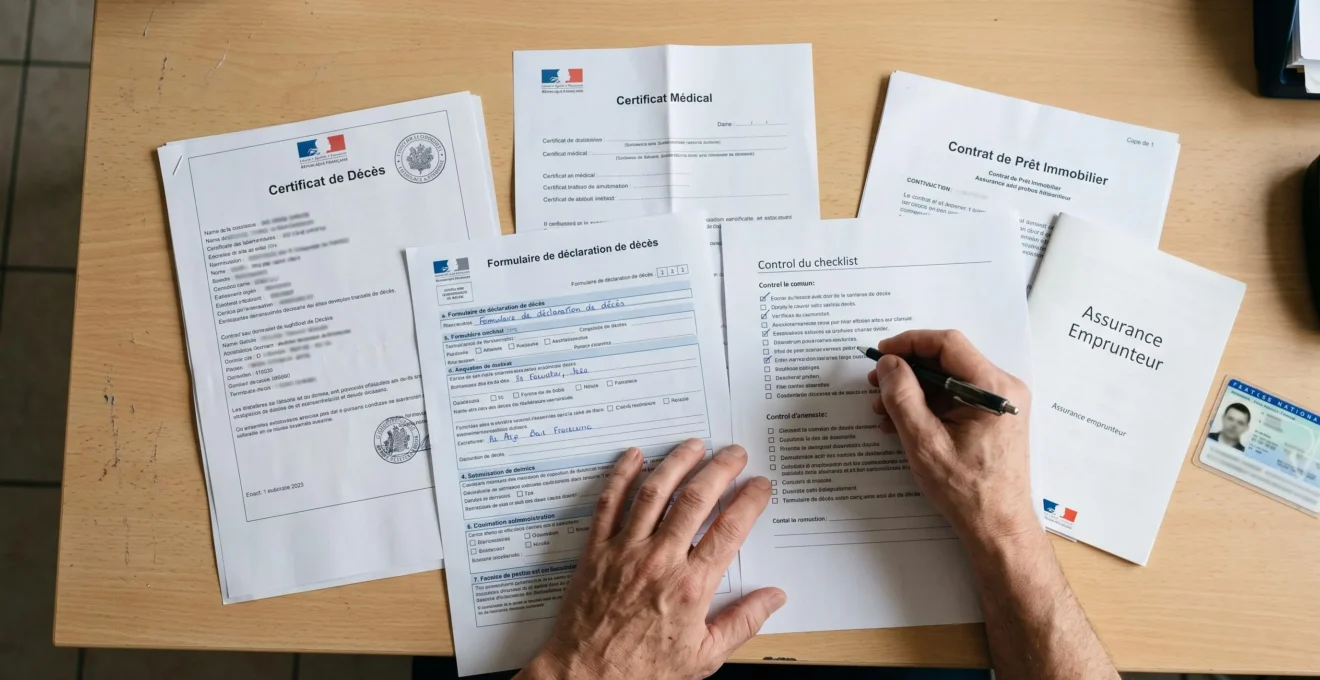
La déclaration de décès auprès de l’assureur est une étape cruciale pour activer la garantie. Les documents généralement requis incluent :
- Un acte de décès original
- Un certificat médical précisant la cause du décès
- Une copie du contrat de prêt
- Un tableau d’amortissement à jour
- Une attestation de la banque indiquant le capital restant dû
Il est important de noter que chaque assureur peut avoir des exigences spécifiques. Il est donc recommandé de contacter rapidement l’assureur ou de consulter les conditions générales du contrat pour obtenir la liste exacte des documents à fournir. Votre conseiller bancaire peut également vous accompagner dans ces démarches administratives.
Délais légaux de traitement par les compagnies d’assurance
Les compagnies d’assurance sont tenues de respecter des délais légaux pour le traitement des sinistres décès. Selon l’article L. 113-5 du Code des assurances, l’assureur doit verser l’indemnité dans un délai de 30 jours à compter de la réception de l’ensemble des pièces justificatives. Ce délai peut être prolongé en cas de nécessité d’investigations complémentaires.
En pratique, le traitement d’un dossier de sinistre décès peut prendre entre quelques semaines et plusieurs mois, selon la complexité du cas et la rapidité avec laquelle les documents sont fournis. Il est crucial de réagir promptement et de fournir tous les documents demandés pour éviter tout retard inutile.
Modalités de versement du capital restant dû
Une fois le sinistre validé, l’assureur procède au versement du capital restant dû directement à la banque prêteuse. Ce versement s’effectue généralement en une seule fois et couvre le montant du prêt restant à rembourser au jour du décès. Il est important de noter que ce montant peut différer légèrement du capital restant dû indiqué sur le dernier relevé bancaire, en raison des intérêts courus depuis la dernière échéance.
Dans certains cas, notamment lorsque l’assurance ne couvre qu’une partie du prêt (quotité inférieure à 100%), le versement peut être partiel. Le solde restant devra alors être pris en charge par la succession ou les co-emprunteurs éventuels.
Cas particuliers : co-emprunteurs et cautions
La situation des co-emprunteurs et des cautions mérite une attention particulière en cas de décès de l’emprunteur principal. Pour les co-emprunteurs, l’impact dépend de la répartition des quotités d’assurance choisie lors de la souscription du prêt. Si chaque co-emprunteur était assuré à 100%, le décès de l’un d’eux entraînera le remboursement intégral du prêt. En revanche, si les quotités étaient réparties (par exemple 50/50), le co-emprunteur survivant restera redevable de sa part du prêt.
Pour les cautions, la situation peut être plus délicate. En l’absence d’assurance décès couvrant l’intégralité du prêt, la caution peut être appelée à rembourser le solde restant dû. Il est donc crucial pour les cautions de bien comprendre les implications de leur engagement et d’envisager une assurance complémentaire pour se protéger.
Impact du décès sur le remboursement du prêt immobilier
Le décès d’un emprunteur peut bouleverser l’équilibre financier d’une famille. Comprendre les conséquences concrètes sur le remboursement du prêt immobilier et les options disponibles permet d’anticiper et de mieux gérer cette situation difficile.
Prise en charge intégrale vs partielle selon le contrat
L’impact du décès sur le remboursement du prêt immobilier dépend largement des conditions du contrat d’assurance. Dans le cas idéal d’une prise en charge intégrale, l’assureur rembourse la totalité du capital restant dû, libérant ainsi les héritiers ou le co-emprunteur de toute obligation envers la banque. Cette situation correspond généralement à une assurance couvrant 100% du prêt.
Cependant, il n’est pas rare que la prise en charge soit partielle. Cela peut résulter d’une quotité d’assurance inférieure à 100%, d’un plafond de garantie ou de certaines exclusions contractuelles. Dans ces cas, une partie du prêt reste à la charge de la succession ou du co-emprunteur survivant. Il est donc crucial de bien comprendre les termes de son contrat d’assurance et d’ajuster la couverture si nécessaire.
Conséquences pour les héritiers et la succession
Si l’assurance ne couvre pas l’intégralité du prêt, le solde restant dû devient une dette de la succession. Les héritiers ont alors plusieurs options :
- Accepter la succession et prendre en charge le remboursement du prêt
- Renoncer à la succession, évitant ainsi la responsabilité du prêt mais perdant également les actifs de la succession
- Accepter la succession à concurrence de l’actif net, limitant leur responsabilité aux actifs hérités
Ces décisions ont des conséquences importantes et doivent être prises en connaissance de cause, idéalement avec l’aide d’un notaire ou d’un conseiller juridique.
Options de renégociation du prêt pour le conjoint survivant
Pour le conjoint survivant, la disparition du co-emprunteur peut entraîner des difficultés financières significatives. Dans ce contexte, plusieurs options de renégociation du prêt peuvent être envisagées :
- Allongement de la durée du prêt pour réduire les mensualités
- Modification du type de taux (passage d’un taux variable à un taux fixe, par exemple)
- Mise en place d’un différé partiel ou total des remboursements
- Rachat de crédit pour obtenir des conditions plus favorables
Il est important de noter que ces options dépendent de la situation financière du conjoint survivant et de la politique de la banque. N’hésitez pas à vous rapprocher de votre conseiller bancaire pour étudier les solutions adaptées à votre situation. Une procédure de surendettement peut également être envisagée en dernier recours si la situation financière est particulièrement difficile.
Exclusions et limitations de garantie en cas de décès
Toutes les causes de décès ne sont pas automatiquement couvertes par l’assurance emprunteur. Certaines situations peuvent entraîner des exclusions ou des refus de prise en charge, d’où l’importance d’une déclaration complète et honnête lors de la souscription.
Clause de suicide et délai de carence
La clause de suicide est une exclusion courante dans les contrats d’assurance emprunteur. Généralement, le suicide n’est pas couvert pendant la première année du contrat. Après ce délai, la garantie s’applique normalement. Cette clause vise à prévenir les souscriptions d’assurance avec une intention préexistante de suicide.
Il existe toutefois une exception importante : pour les prêts immobiliers destinés à financer la résidence principale, la loi impose une couverture minimale en cas de suicide, même pendant la première année, à hauteur de 120 000 euros. Cette disposition vise à protéger les familles dans ces situations particulièrement difficiles.
Décès lié à des pratiques à risque ou sports extrêmes
Les décès liés à des pratiques à risque ou à des sports extrêmes font souvent l’objet d’exclusions spécifiques dans les contrats d’assurance emprunteur. Ces exclusions peuvent concerner :
- Les sports de combat
- Les sports mécaniques
- Les sports aériens
- La plongée sous-marine au-delà d’une certaine profondeur
- L’alpinisme sans encadrement professionnel
Il est crucial de déclarer ces pratiques lors de la souscription du contrat. Certains assureurs proposent des options pour couvrir ces risques moyennant une surprime. Ne pas les déclarer peut entraîner un refus de prise en charge en cas de sinistre.
Impact des fausses déclarations sur la prise en charge
Les fausses déclarations lors de la souscription de l’assurance emprunteur peuvent avoir des conséquences graves en cas de décès. Selon l’article L. 113-8 du Code des assurances, une fausse déclaration intentionnelle peut entraîner la nullité du contrat. Dans ce cas, l’assureur n’est pas tenu de verser le capital, laissant la dette à la charge de la succession ou des co-emprunteurs.
Même en l’absence d’intention frauduleuse, une omission ou une déclaration inexacte peut conduire à une réduction proportionnelle de l’indemnité (article L. 113-9 du Code des assurances). Il est donc essentiel d’être parfaitement transparent lors de la souscription du contrat, notamment concernant son état de santé et ses activités à risque.
Attention : Une déclaration incomplète ou inexacte lors de la souscription peut entraîner un refus de prise en charge ou une réduction de l’indemnité en cas de sinistre. La transparence totale est indispensable pour garantir la protection de vos proches.
Évolutions réglementaires et jurisprudence récente
Le cadre légal de l’assurance emprunteur a connu des évolutions majeures ces dernières années. Ces avancées législatives et jurisprudentielles ont considérablement renforcé les droits des emprunteurs et amélioré leur protection en matière d’assurance décès.
Loi Lemoine et résiliation infra-annuelle de l’assurance emprunteur
La loi Lemoine, entrée en vigueur le 1er juin 2022, a considérablement assoupli les conditions de résiliation de l’assurance emprunteur. Elle permet désormais aux emprunteurs de résilier leur contrat à tout moment, sans frais ni pénalités. Cette évolution offre une plus grande flexibilité aux assurés pour adapter leur couverture ou changer d’assureur en cours de prêt.
Cette loi a également supprimé le questionnaire médical pour les prêts immobiliers inférieurs à 200 000 euros par personne assurée, si l’échéance du contrat intervient avant le 60e anniversaire de l’assuré. Ces mesures visent à faciliter l’accès à l’assurance emprunteur et à stimuler la concurrence sur ce marché.
Arrêts de la Cour de cassation sur les clauses abusives
La jurisprudence récente de la Cour de cassation a eu un impact significatif sur les contrats d’assurance emprunteur, notamment concernant les clauses abusives. Plusieurs arrêts ont remis en question des clauses couramment utilisées par les assureurs, jugées trop restrictives ou déséquilibrées au détriment de l’assuré.
Un arrêt du 17 mai 2018 a ainsi jugé abusive une clause qui excluait la garantie en cas de décès par suicide au cours de la première année du contrat, considérant qu’elle créait un déséquilibre significatif entre les droits et obligations des parties. De même, un arrêt du 12 septembre 2019 a remis en question une clause qui limitait la garantie invalidité aux seuls cas d’incapacité totale, excluant les invalidités partielles même importantes.
Ces décisions jurisprudentielles ont contraint les assureurs à revoir leurs contrats et à proposer des garanties plus équilibrées. Elles ont également renforcé la protection des assurés en cas de litige sur l’interprétation des clauses contractuelles.
Recommandations de l’ACPR sur la gestion des sinistres décès
L’Autorité de Contrôle Prudentiel et de Résolution (ACPR) joue un rôle crucial dans la régulation du secteur de l’assurance en France. En matière de gestion des sinistres décès dans le cadre de l’assurance emprunteur, l’ACPR a émis plusieurs recommandations visant à améliorer les pratiques des assureurs et à protéger les intérêts des assurés.
Parmi ces recommandations, on peut citer :
- La nécessité d’une information claire et précise des bénéficiaires sur les démarches à suivre en cas de décès de l’assuré
- L’accélération des procédures de traitement des sinistres décès, avec des objectifs de délais à respecter
- La mise en place de procédures internes permettant d’identifier et de traiter rapidement les cas complexes
- L’amélioration de la formation des personnels chargés de la gestion des sinistres décès
Ces recommandations visent à garantir un traitement rapide et équitable des sinistres décès, réduisant ainsi le stress et les difficultés financières potentielles pour les proches du défunt. Elles encouragent également les assureurs à adopter une approche plus transparente et plus empathique dans leurs relations avec les bénéficiaires.
L’ACPR effectue régulièrement des contrôles pour s’assurer du respect de ces recommandations par les assureurs. Les manquements constatés peuvent donner lieu à des sanctions, incitant ainsi les compagnies d’assurance à améliorer constamment leurs pratiques en matière de gestion des sinistres décès.
La gestion du décès de l’emprunteur dans le cadre de l’assurance de prêt immobilier est un sujet complexe qui nécessite une attention particulière. Les évolutions réglementaires récentes, notamment la loi Lemoine, et les décisions de justice ont renforcé la protection des assurés et de leurs proches. Il reste néanmoins essentiel de bien comprendre les termes de son contrat d’assurance et de vérifier régulièrement l’adéquation de sa couverture avec sa situation personnelle. N’hésitez pas à vous rapprocher de votre conseiller bancaire pour faire le point sur votre protection et optimiser vos garanties.